Rodrigo Pimentel, advogado especializado em estruturação patrimonial internacional, observa que muitas famílias com renda imobiliária ainda não revisaram seus contratos à luz da reforma tributária. Com base na Lei 14.113, de 20 de dezembro de 2023, a partir de 2027, será cobrada integralmente a CBS, substitutindo o PIS e a Cofins. Ademais, o IBS substituirá gradualmente o ICMS e o ISS, alcançando a locação, a cessão onerosa e o arrendamento de imóveis entre 2029 e 2033.
Contratos de longo prazo serão impactados por tal transição. As cláusulas de reajuste, repasse de tributos e emissão de documentos fiscais foram redigidas sob um sistema distinto, o que pode resultar em alterações na rentabilidade do locador e no custo do locatário, sem que nenhuma das partes tenha renegociado os termos.
Para famílias que dependem da renda proveniente de imóveis, compreender as mudanças na tributação, identificar cláusulas que necessitam de revisão e analisar como a reforma afeta a estrutura patrimonial é parte essencial do planejamento estratégico para os próximos anos.
O que muda na tributação da locação com a reforma tributária?
A Lei Complementar 214, de 2025, estabelece a redução de 70% nas alíquotas do IBS e da CBS para locação, cessão onerosa e arrendamento de imóveis. Na prática, tais operações são tributadas a 30% da alíquota padrão, com o imposto incidindo sobre cada parcela efetivamente paga.
A forma de exploração é um fator determinante. As holdings são contribuintes desde a constituição, enquanto a pessoa física só se torna contribuinte se, no ano anterior, tiver receita de locação superior a R$ 240 mil e tiver mais de três imóveis alugados. De acordo com o advogado Rodrigo Pimentel, essa distinção exige o recalculo da vantagem de estruturas montadas sob as regras anteriores.
A legislação também prevê um regime de transição específico para contratos firmados antes das novas regras, sob condições definidas em lei. Avaliar se a opção compensa depende do perfil do contrato e do prazo restante de vigência. Contratos com muitos anos pela frente sentem mais os efeitos da mudança. Portanto, a análise deve considerar não apenas a carga de 2027, mas também a de toda a década, quando a substituição dos tributos estaduais e municipais estará concluída.
Pontos que merecem revisão nos contratos
A transição recomenda uma leitura cuidadosa dos contratos vigentes. Entre os pontos que merecem atenção estão:
- Cláusula de tributos: verificar se o contrato prevê repasse de novos tributos ao locatário ou se o custo fica com o locador.
- Reajuste e reequilíbrio: avaliar se o índice de correção e as hipóteses de revisão comportam a mudança da carga tributária.
- Documentação fiscal: prever a emissão de documentos com destaque dos novos tributos e a responsabilidade de cada parte.
- Créditos do locatário: considerar que empresas locatárias podem aproveitar créditos, o que influencia a negociação de valores.
- Arrendamento rural e parcerias: conferir a natureza de cada contrato, já que a classificação define o tratamento tributário aplicável.
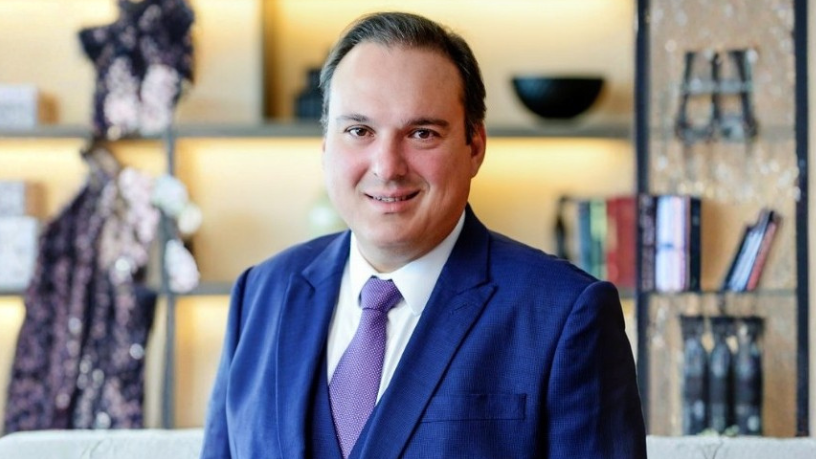
O especialista em estruturação patrimonial internacional, Dr. Rodrigo Gonçalves Pimentel, destaca que a revisão deve ser feita com antecedência, mediante um diálogo com locatários e arrendatários. Mudanças impostas sem previsão contratual tendem a gerar disputas, enquanto ajustes negociados preservam a relação comercial.
Impacto sobre a estrutura patrimonial
A reforma também afeta decisões que extrapolam o âmbito de cada contrato. Famílias que mantêm imóveis em nome de pessoas físicas e em holdings devem comparar a carga de cada formato, considerando IBS, CBS, imposto de renda e o custo de eventual reorganização. Enquanto a holding pode usufruir de créditos, a pessoa física está fora do modelo e o cálculo do patrimônio é diferente.
No parecer de Rodrigo Gonçalves Pimentel, alterações estruturais realizadas unicamente por razões tributárias, sem fundamento econômico, podem ser objeto de questionamento. Sideni Soncini Pimentel, advogado e desembargador aposentado com mais de quatro décadas de magistratura, contribui com sua perspectiva, demonstrando que as transições normativas frequentemente geram divergências de interpretação e que as decisões devidamente documentadas oferecem mais segurança. Decisões documentadas oferecem mais segurança.
Contratos atualizados, renda preservada
A reforma tributária não promove alterações apenas nas alíquotas, mas também na relação entre locadores e locatários. Além disso, Sideni Soncini Pimentel, que após a magistratura passou a atuar na advocacia consultiva e estratégica, reforça que contratos revistos antes da mudança reduzem o risco de conflitos durante a transição.
Segundo o advogado Rodrigo Pimentel, a renda imobiliária só é previsível se as regras do contrato seguirem as do sistema. Quem deixar a revisão de lado vai descobrir o impacto da reforma no extrato, e renegociar será mais difícil.
Sobre os especialistas
Rodrigo Gonçalves Pimentel é advogado, empresário e sócio do Pimentel & Mochi Advogados Associados. Sua atuação envolve questões empresariais, patrimoniais, societárias e sucessórias relacionadas a empresários e famílias empresárias.
Sideni Soncini Pimentel é advogado, desembargador aposentado e integrante do Pimentel & Mochi Advogados Associados. Após uma trajetória de mais de quatro décadas na magistratura, iniciou uma nova fase profissional na advocacia, com atuação consultiva e estratégica.